Dégât des eaux : les bons réflexes pour une indemnisation rapide
Vous venez de découvrir une fuite, un plafond endommagé ou une pièce inondée ? Face à un dégât des eaux, la première réaction est souvent la désorientation. Pourtant, les gestes effectués dans les premières heures sont déterminants pour la rapidité et le montant de votre indemnisation. Voici ce qu’il faut savoir pour ne pas perdre de temps ni d’argent.
1. Agir immédiatement pour limiter les dommages
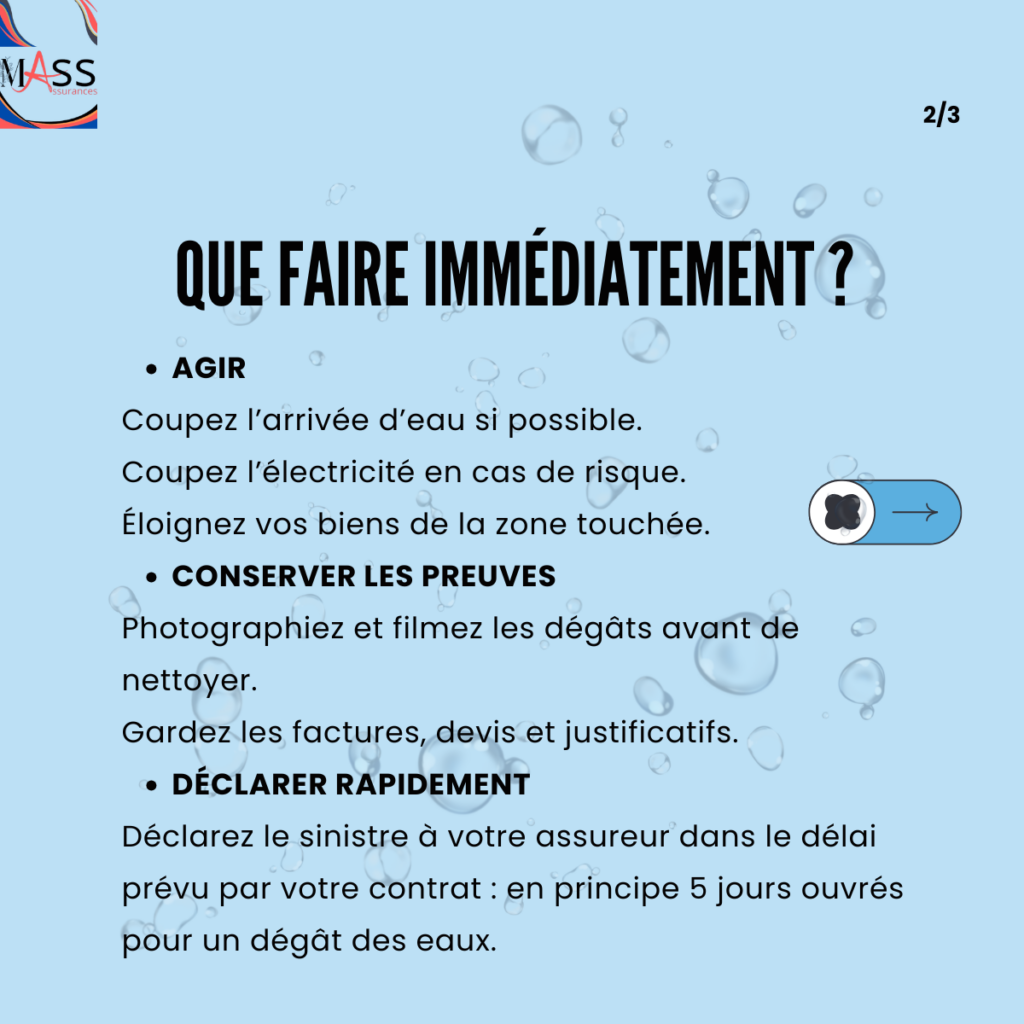
Dès la constatation du sinistre, votre priorité est de stopper la source si cela est possible : fermez le robinet d’arrêt général de votre logement. Si des équipements électriques sont à proximité de la zone touchée, coupez le disjoncteur correspondant avant toute intervention, afin d’écarter tout risque d’électrocution.
Déplacez ensuite vos biens mobiliers, documents importants et appareils électroniques hors de la zone humide. Ces gestes conservatoires sont non seulement une question de sécurité, mais ils peuvent aussi être exigés par votre assureur comme preuve de votre bonne foi dans la limitation des dommages.
Enfin, photographiez et filmez l’ensemble des dégâts visibles avant tout nettoyage ou intervention d’artisan. Ces preuves visuelles, horodatées, seront utiles lors de l’expertise.
2. Déclarer le sinistre dans les délais légaux
Selon l’article L. 113-2 du Code des assurances, vous disposez de 5 jours ouvrés à compter de la découverte du sinistre pour le déclarer à votre assureur. Ce délai s’applique aux dégâts des eaux dans le cadre d’un contrat multirisque habitation classique. Un dépassement injustifié de ce délai peut légalement permettre à l’assureur de réduire l’indemnisation, voire de la refuser si cela lui a causé un préjudice.
La déclaration peut s’effectuer par courrier recommandé avec accusé de réception, par téléphone ou via l’espace client numérique de votre compagnie. Indiquez avec précision la date de découverte, la nature et l’origine supposée des dégâts, ainsi que les biens endommagés.
Si le sinistre implique un voisin ou des parties communes (situation très courante en copropriété), un constat amiable dégât des eaux doit être rempli conjointement avec toutes les parties concernées. Ce formulaire, mis à disposition par les assureurs, permet d’identifier les responsabilités et de fluidifier les échanges entre compagnies.
3. Identifier l’origine du sinistre pour éviter les litiges
La prise en charge dépend directement de l’origine du dégât des eaux. Une fuite provenant d’une canalisation privatisée dans votre appartement relève de votre contrat. Une canalisation commune engage la copropriété et son assurance. Une infiltration liée à un défaut d’entretien du bâti peut, selon les contrats, faire l’objet d’une exclusion.
Dans l’Hérault et le Gard, les épisodes méditerranéens (ces pluies intenses et soudaines caractéristiques de notre région) peuvent provoquer des infiltrations par toiture ou remontées par le sol. Ces situations ne relèvent pas systématiquement de la garantie dégât des eaux : elles peuvent dépendre de la garantie catastrophe naturelle, qui nécessite un arrêté interministériel de reconnaissance de l’état de catastrophe naturelle pour être déclenchée. Il est donc essentiel de bien lire les conditions générales de votre contrat et de ne pas supposer que toute entrée d’eau est automatiquement couverte.
En cas de désaccord sur la responsabilité entre plusieurs parties, une expertise contradictoire peut être sollicitée. Chaque assureur mandate alors son propre expert, et un rapport commun est établi pour trancher.
4. Gérer l’expertise et les réparations avec méthode
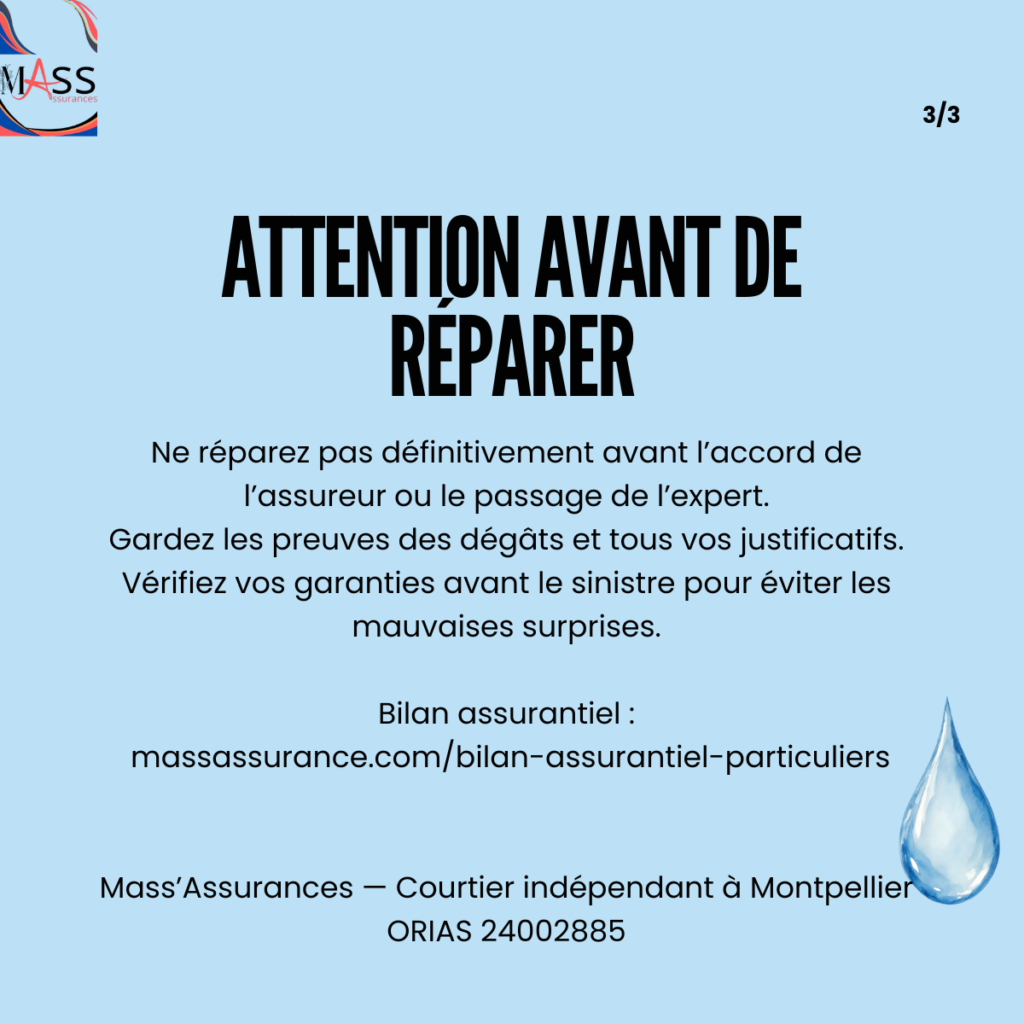
Après réception de votre déclaration, votre assureur mandate un expert chargé d’évaluer les dommages. Il est impératif de ne pas engager de travaux de réparation définitifs avant son passage, sauf mesures d’urgence strictement nécessaires comme le pompage d’eau stagnante ou la pose d’une bâche de protection.
Engager des réparations prématurément sans accord de l’assureur peut compromettre l’évaluation des dommages et réduire le montant de votre indemnisation. Conservez systématiquement tous les justificatifs : factures d’achat des biens endommagés, devis et factures des artisans, et le cas échéant les frais d’hébergement temporaire si votre logement est devenu inhabitable.
Sachez également que si vous contestez les conclusions de l’expert mandaté par votre assureur, vous avez le droit de faire appel à un expert d’assuré indépendant, à vos frais, pour défendre vos intérêts lors d’une contre-expertise.
Les conseils de Mass’Assurances
Un dégât des eaux mal anticipé peut rapidement engendrer des pertes financières significatives et des démarches longues et épuisantes. Chez Mass’Assurances, cabinet de courtage indépendant basé à Montpellier, nous accompagnons les particuliers dans la compréhension de leurs garanties, la constitution de leurs dossiers et le suivi de leurs sinistres.
Trop souvent, nos clients découvrent au moment du sinistre que leur contrat comporte des exclusions, des plafonds d’indemnisation ou des franchises qu’ils n’avaient pas identifiés lors de la souscription. C’est précisément pour éviter ces mauvaises surprises que nous recommandons de réaliser un bilan assurantiel : un examen approfondi de vos contrats en vigueur, pour vérifier que vos garanties correspondent réellement à votre situation et à vos besoins actuels.
Un contrat bien calibré, c’est une indemnisation plus rapide, moins de litiges, et la sérénité de savoir que vous êtes correctement protégé lorsqu’un sinistre survient.
Vous souhaitez faire le point sur vos garanties avant qu’il ne soit trop tard ?
Réalisez votre bilan assurantiel en ligne : http://massassurance.com/bilan-assurantiel-particuliers
Mass’Assurances : Courtier indépendant à Montpellier ; ORIAS 24002885
K.S.